


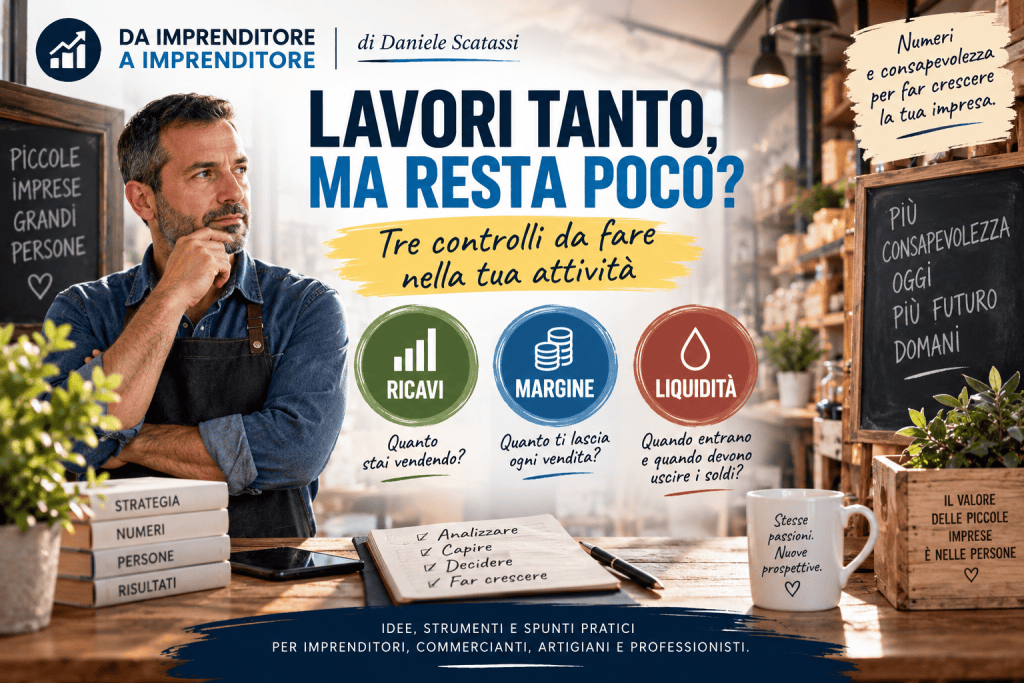


Il negozio pieno, l’agenda occupata e gli ordini in aumento non raccontano tutto. Per capire come sta andando un’impresa bisogna guardare anche ciò che resta e quando il denaro diventa disponibile.
Immaginiamo un commerciante che arriva alla fine della giornata dopo aver seguito clienti, ricevuto merce, risposto ai fornitori e risolto un imprevisto. Ha lavorato senza fermarsi. Eppure, quando controlla i conti, si pone una domanda: «Com’è possibile che faccia così tanta fatica e mi resti così poco?».
Potrebbe essere il titolare di un negozio, un artigiano o chi gestisce una piccola azienda di servizi. In questo esempio, la prima soluzione che gli viene in mente è cercare altri clienti.
Ma prima di aumentare il lavoro, gli suggerirei di capire meglio quello che sta già facendo.
Vendere di più, infatti, non significa automaticamente guadagnare di più: il risultato dipende anche dai costi necessari per realizzare quelle vendite. Il conto economico serve proprio a distinguere i ricavi dal risultato dell’attività.
Da dove cominciare? Da tre controlli diversi, che rispondono a tre domande diverse.
Quanto stai vendendo, e che cosa?
Il primo controllo riguarda i ricavi. Ma fermarsi al totale del mese sarebbe poco utile.
Il mio consiglio è affiancare alla domanda «Quanto abbiamo venduto?» un’altra domanda: «Che cosa abbiamo venduto?».
Per un negozio, significa distinguere le principali categorie di prodotti. Per un artigiano, le tipologie di intervento. Per un’impresa di servizi, gli incarichi e le prestazioni.
Prendiamo un esempio ipotetico: un’attività passa da 20.000 a 24.000 euro di ricavi mensili. È un aumento del 20%. Prima di festeggiare, però, il titolare dovrebbe verificare come lo ha ottenuto. Ha venduto più prodotti? Ha aumentato i prezzi? Ha accettato una commessa particolarmente impegnativa? Ha applicato sconti importanti?
Sono situazioni diverse, che meritano decisioni diverse.
Per iniziare, scegli i cinque prodotti o servizi più venduti e confrontali con il periodo precedente. Se la tua attività è stagionale, affianca anche il confronto con lo stesso periodo dell’anno scorso.
L’obiettivo non è riempire un foglio di numeri. È capire da dove arriva il lavoro.
Quanto ti lascia ogni vendita?
Il secondo controllo riguarda il margine.
Un punto di partenza è il margine di contribuzione: ciò che rimane dei ricavi dopo aver sottratto i costi variabili, cioè quelli che variano con il volume dell’attività. Non è ancora l’utile: deve contribuire a coprire anche i costi fissi. Distinguere queste componenti è alla base dell’analisi del punto di pareggio.
Vediamolo con un esempio semplificato, con tutti gli importi al netto dell’IVA.
Vendi un prodotto a 100 euro e sostieni 60 euro di costi variabili per acquistarlo e venderlo. Restano 40 euro.
Decidi di applicare uno sconto del 10%. Il prezzo scende a 90 euro, mentre ipotizziamo che il costo variabile rimanga di 60 euro. Ora restano 30 euro.
Hai ridotto il prezzo del 10%, ma il margine per pezzo è diminuito del 25%.
Prima, vendendo tre pezzi, ottenevi 120 euro di margine complessivo. Dopo lo sconto, per ottenere gli stessi 120 euro devi venderne quattro: un terzo in più, supponendo che costi variabili unitari e costi fissi non cambino.
Questo non significa che fare sconti sia sempre sbagliato. Significa che una promozione andrebbe decisa conoscendone il conto economico, non soltanto osservando le vendite che genera.
La verifica pratica è semplice: prendi una tua offerta recente e rifai questo calcolo. Per chi vende servizi, suggerisco di annotare anche le ore necessarie a svolgere il lavoro, comprese preparazione, spostamenti e assistenza successiva.
Quando entrano i soldi, e quando devono uscire?
Il terzo controllo riguarda la liquidità. È un piano distinto dalla redditività: anche il percorso della Banca d’Italia dedicato alle piccole imprese tratta separatamente equilibrio economico e gestione della liquidità aziendale.
Immaginiamo una commessa che lasci un buon margine, ma preveda il pagamento del cliente tra sessanta giorni. Se materiali e collaboratori devono essere pagati prima, occorre capire come coprire quell’intervallo.
Il lavoro può essere conveniente e, nello stesso tempo, richiedere denaro che oggi non è disponibile.
Per questo suggerisco di non guardare soltanto il saldo del conto corrente. Prepara, con il supporto di chi segue la tua amministrazione, una previsione delle entrate e delle uscite delle prossime settimane.
Distingui gli incassi attesi con ragionevole certezza da quelli ancora incerti. Inserisci fornitori, stipendi, affitti, rate e scadenze fiscali. Poi prova a spostare in avanti un incasso importante: che cosa succede?
Non è pessimismo. Riconoscere per tempo i segnali di difficoltà finanziaria è importante per intervenire prima che la situazione peggiori.
Un appuntamento con la propria impresa
Per cominciare, questa settimana metti in agenda un momento dedicato a questi tre controlli. Non per sostituire il commercialista, ma per formulare domande più precise e decidere insieme quali informazioni aggiornare con continuità.
Scegli una sola azione: verificare il margine di un servizio, rivedere una promozione oppure mettere in ordine le prossime scadenze di cassa.
Io partirei da qui, prima di concludere che servano necessariamente più clienti, più pubblicità o più ore di lavoro.
Fare impresa richiede impegno. Ma credo che una parte del nostro compito sia anche fermarci a capire dove quell’impegno ci sta portando.
Nella tua attività, quale di questi tre aspetti riesci a controllare meno: ciò che vendi, ciò che ti resta o quando incassi?


